Budgetplaner Vorlage zum Ausdrucken (kostenlos, A4)
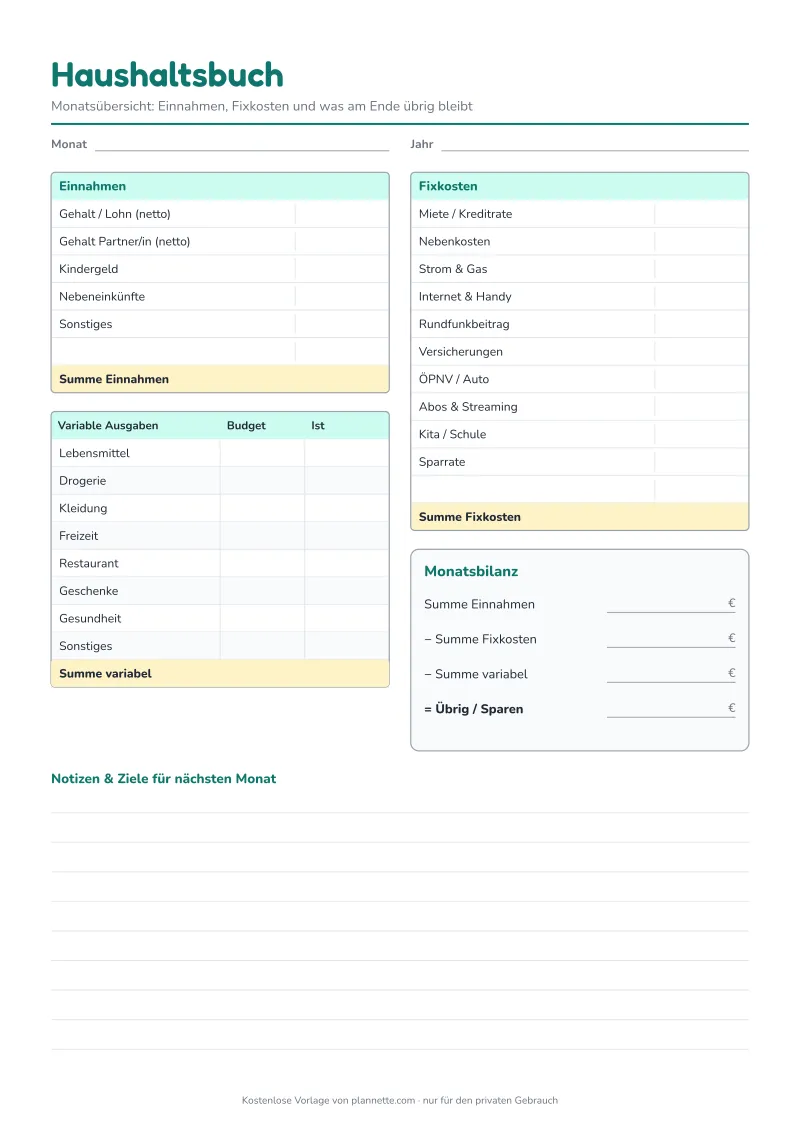
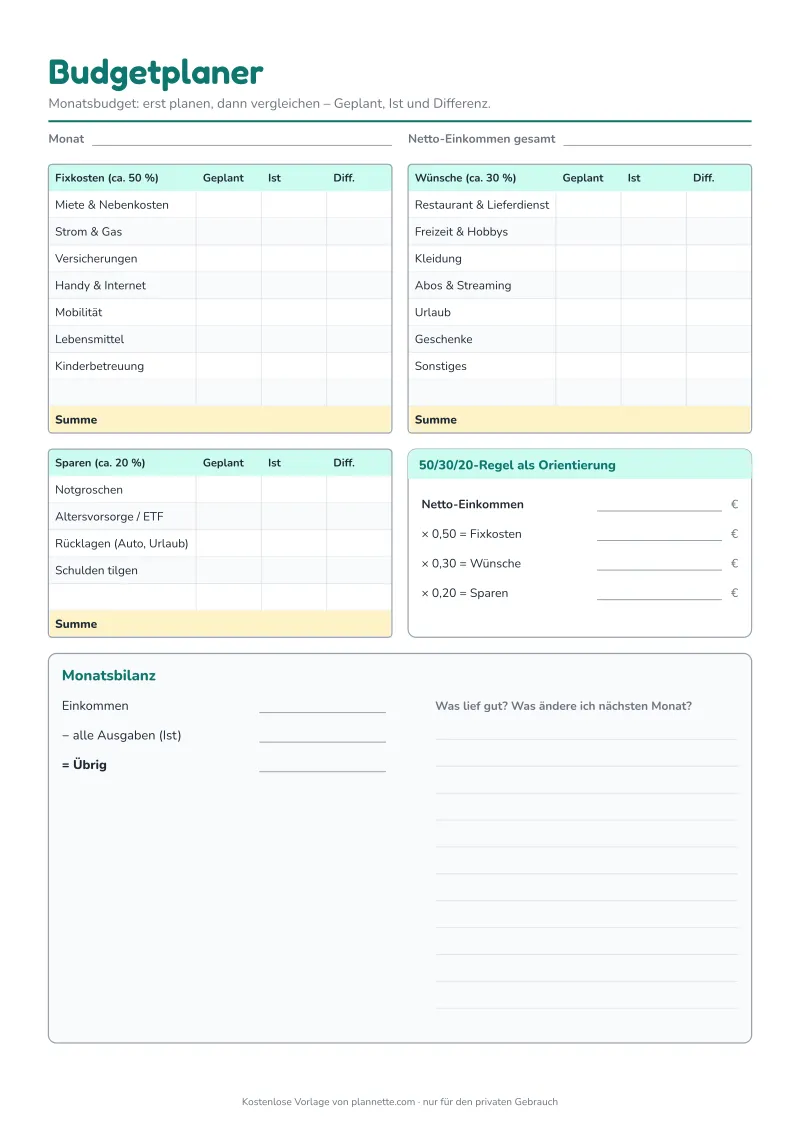
Mit diesem Budgetplaner legst du am Monatsanfang fest, wie viel Geld wohin fließen soll, und vergleichst am Monatsende mit dem, was wirklich passiert ist. Die 50/30/20-Regel hilft beim Aufteilen. Auf Seite 2 trägst du jeden Monat das Ergebnis ein und siehst so dein ganzes Jahr.
Kostenlos · ohne Anmeldung
So nutzt du den Budgetplaner
Am Monatsanfang (Seite 1):
- Trage dein Netto-Einkommen ein.
- Rechne im Kasten 50/30/20 aus, wie viel ungefähr auf jeden Bereich entfällt.
- Fülle die Spalte „Geplant“ für Fixkosten, Wünsche und Sparen aus.
Am Monatsende:
- Trage in „Ist“ ein, was du wirklich ausgegeben hast. Kontoauszug oder Haushaltsbuch sind dafür die beste Quelle.
- Berechne die Differenz. Ein Minus heißt: mehr ausgegeben als geplant.
- Notiere in der Monatsbilanz, was gut lief und was du nächsten Monat ändern willst.
Seite 2 – Jahresübersicht: Übertrage jeden Monat Einnahmen, Fixkosten, variable Ausgaben und den gesparten Betrag. In der letzten Spalte addierst du das Gesparte auf – so wächst dein Sparbetrag sichtbar Monat für Monat.
Beispiel mit der 50/30/20-Regel
| Bereich | Anteil | Bei 2.800 € netto |
|---|---|---|
| Fixkosten & Lebensnotwendiges | 50 % | 1.400 € |
| Wünsche & Freizeit | 30 % | 840 € |
| Sparen & Schulden | 20 % | 560 € |
Wenn deine Miete allein schon 1.100 € kostet, passt die Aufteilung vielleicht eher bei 60/25/15. Wichtig ist nicht die genaue Zahl, sondern dass Sparen einen festen Platz im Plan bekommt – und nicht nur das, was zufällig übrig bleibt.
Tipps für ein realistisches Budget
- Mit echten Zahlen anfangen: Schau dir die letzten drei Kontoauszüge an, bevor du planst.
- Sparen zuerst: Richte einen Dauerauftrag direkt nach dem Gehaltseingang ein.
- Puffer einplanen: Eine kleine Reserve für Unvorhergesehenes verhindert, dass ein einziger Ausreißer den ganzen Plan kippt.
- Monatlich anpassen: Ein Budget ist kein Gesetz. Nach zwei, drei Monaten passt es meistens.
Häufige Fragen
Was ist der Unterschied zwischen Budgetplaner und Haushaltsbuch?
Im Budgetplaner planst du vorab, wie viel du ausgeben willst, und vergleichst am Monatsende. Im Haushaltsbuch schreibst du jede einzelne Ausgabe auf, sobald sie passiert. Viele kombinieren beides – den Planer für den Überblick, das Haushaltsbuch für die Details.
Was bedeutet die 50/30/20-Regel?
Etwa 50 Prozent des Nettoeinkommens für Fixkosten und Lebensnotwendiges, 30 Prozent für Wünsche und Freizeit und 20 Prozent zum Sparen oder Schuldenabbau. Das ist eine Orientierung, keine feste Vorgabe – bei hoher Miete verschieben sich die Anteile.
Muss am Ende des Monats alles genau aufgehen?
Nein. Wichtig ist die Differenz-Spalte. Sie zeigt dir, wo du mehr oder weniger ausgegeben hast als geplant, und damit, was du im nächsten Monat anpassen solltest.